

Variedades • 13:28h • 19 de junho de 2026
Por que o seguro pode custar mais caro para algumas pessoas? Corretor explica o que influencia no valor
Idade, histórico de sinistros, score de crédito e até estado civil estão entre os critérios utilizados pelas seguradoras na formação do preço; entenda
Jornalista: Luis Potenza MTb 37.357 | Foto: Âncora1®

Quem já fez uma cotação de seguro para automóvel provavelmente percebeu que duas pessoas com veículos semelhantes podem receber propostas com valores bastante diferentes. O que muitos consumidores não sabem é que a precificação do seguro envolve uma série de análises realizadas pelas seguradoras, que vão muito além do modelo do carro ou do endereço do proprietário.
Para entender melhor como funciona esse processo, o Âncora1 conversou com o corretor de seguros Rogério Cardoso, da Inova Era, profissional que atua em Assis com seguros de automóveis, residenciais, de vida, além de financiamentos e consórcios. Segundo ele, as seguradoras utilizam diversos critérios para calcular o risco de cada cliente e, consequentemente, definir o valor da apólice.
Jovens pagam mais caro
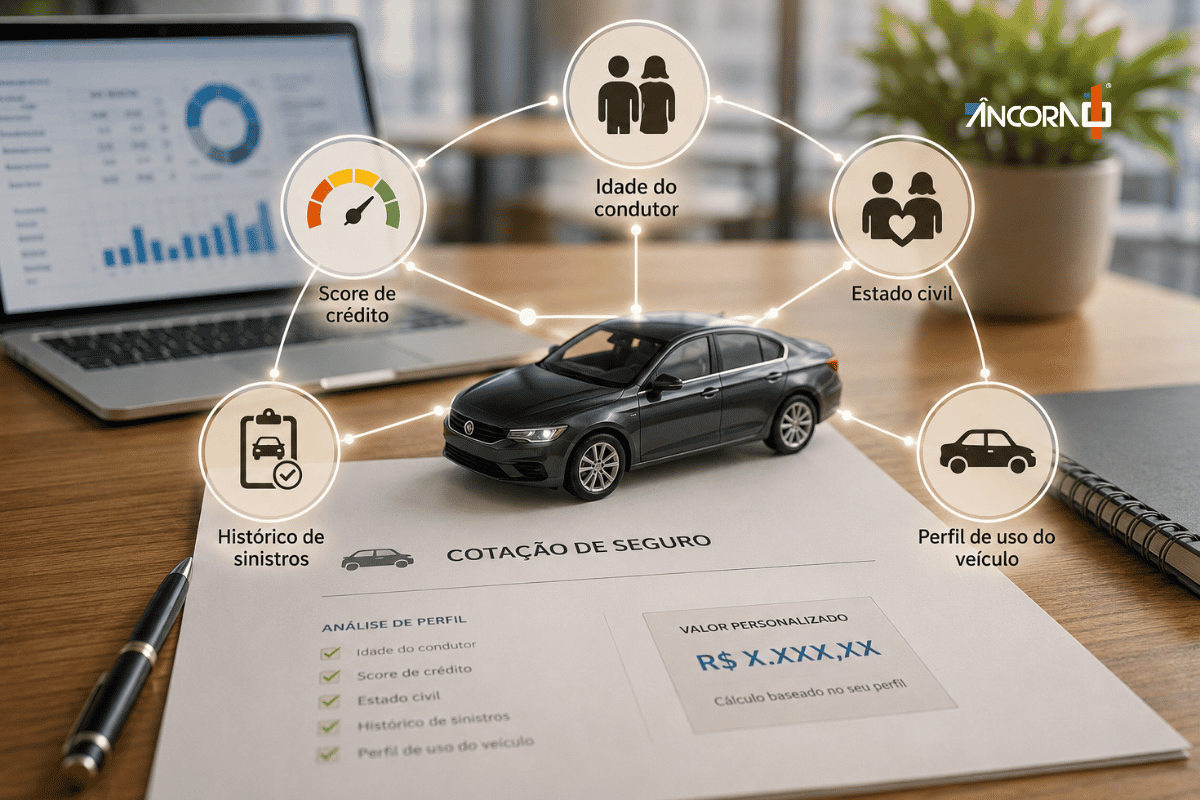
De acordo com Rogério, a faixa etária é um dos fatores mais relevantes na composição do preço do seguro automotivo. "A faixa de risco maior é entre 18 e 26 anos. Se você está nessa faixa e é o principal condutor de um veículo, normalmente vai pagar mais caro pelo seguro", explica.
Segundo ele, as seguradoras trabalham com estatísticas de utilização e sinistralidade. Por isso, motoristas mais jovens costumam apresentar taxas mais elevadas. Após os 26 anos, existe uma tendência natural de redução dos valores, desde que outros fatores também sejam favoráveis.
"A ideia do seguro de automóvel é baseada em várias métricas. Quanto maior a sua idade, normalmente mais barato tende a ficar o seguro", afirma.
O score de crédito também influencia
Um detalhe que surpreende muitas pessoas é a relação entre o histórico financeiro e o valor do seguro. Segundo Rogério, o score de crédito é uma das variáveis consideradas pelas seguradoras na análise de risco. "Quanto maior o score de crédito, melhor tende a ser a precificação. Quando a pessoa tem restrição no nome ou um score baixo, o seguro pode ficar mais caro", explica.
Ele destaca que a análise não está relacionada apenas à situação financeira em si, mas ao comportamento de risco identificado pelas companhias.
"As seguradoras entendem que uma pessoa com dificuldades financeiras pode estar mais preocupada, mais distraída ou mais exposta a situações que aumentem a probabilidade de um sinistro", comenta.
Casado ou solteiro? Isso também faz diferença
Outro fator pouco conhecido pelo público é o estado civil. Segundo o especialista, as seguradoras identificam perfis diferentes de utilização dos veículos de acordo com o estilo de vida dos clientes.
"O estado civil influencia no valor. Uma pessoa solteira geralmente utiliza mais o carro, sai mais, tem uma rotina diferente. Por isso, normalmente a taxa de seguro pode ser maior do que para uma pessoa casada", explica.
Embora não seja um fator isolado, o dado integra o conjunto de informações utilizadas pelas seguradoras para compor a análise de risco.
O histórico do motorista pesa na renovação
Além dos dados pessoais, existe ainda um histórico interno relacionado ao uso anterior do seguro. Rogério explica que as seguradoras consultam registros nacionais de sinistros para verificar ocorrências anteriores envolvendo o cliente.
"Se você tem seguro há cinco anos e nunca precisou utilizar, normalmente sua renovação tende a ser melhor. Mas se teve um carro roubado recentemente ou acionou o seguro diversas vezes, isso influencia diretamente na nova precificação", afirma.
Segundo ele, esse histórico funciona como uma espécie de currículo do segurado. "Quando ocorre um sinistro e a seguradora precisa indenizar, essa informação passa a fazer parte do histórico do cliente. Na próxima contratação, isso pode resultar em um valor mais alto", explica.
Não existe tabela única
Para o corretor, um dos principais equívocos dos consumidores é acreditar que existe um preço padrão para determinado veículo. Na prática, cada cotação é personalizada e considera uma combinação de fatores individuais.
"São várias variáveis que a seguradora utiliza para chegar ao valor final. Idade, score de crédito, estado civil, histórico de sinistros e diversas outras informações entram nessa análise", destaca Rogério.
Por isso, duas pessoas com o mesmo carro, morando na mesma cidade, podem receber propostas bastante diferentes.
Seguro vai muito além do veículo
Com anos de atuação no setor, Rogério destaca que o papel do corretor é justamente ajudar o cliente a entender essas diferenças e encontrar a melhor proteção para cada perfil.
 Rogério Cardoso, corretor de seguros na cidade de Assis/SP, proprietário da Inova Era | Foto: Âncora1
Além dos seguros de automóveis, ele também atua com seguros residenciais, seguros de vida, consórcios e financiamentos, auxiliando clientes na escolha de soluções adequadas às suas necessidades e realidade financeira.
Inova Era
Site: aqui
Telefone: (18) 99817-3030
R. Gilberto Pedro Longo, 241 - Parque das Flores, Assis - SP
Aviso legal
Todos os direitos reservados. É proibida a reprodução, integral ou parcial, do conteúdo textual e das imagens deste site. Para mais informações sobre licenciamento de conteúdo, entre em contato conosco.
Últimas Notícias

Gastronomia & Turismo • 17:15h • 20 de setembro de 2026
Mais de 300 ações em 227 cidades: mapa da inclusão revela mudanças no turismo paulista
Novo manual apresenta soluções de acessibilidade adotadas em diferentes regiões paulistas e reúne exemplos que podem ser adaptados por outros destinos turísticos

Educação • 16:44h • 20 de setembro de 2026
Cidades de SP têm até 30 de setembro para informar como avaliam a educação infantil
Levantamento da Fundação Carlos Chagas em parceria com o MEC quer descobrir como cidades avaliam creches e pré-escolas e usar experiências na construção de políticas públicas

Economia • 15:03h • 20 de setembro de 2026
São Paulo abre mais de 332 mil empresas em oito meses e registra alta de 22%
Estado teve média superior a 1,3 mil novos negócios por dia entre janeiro e agosto; levantamento da Jucesp não inclui MEIs

Educação • 14:22h • 20 de setembro de 2026
Prazo termina nesta segunda para 500 alunos confirmarem viagem de estudos a cinco países
Prontos pro Mundo custeia viagem, hospedagem, passaporte, visto e oferece bolsa-auxílio para três meses de estudos em países de língua inglesa

Responsabilidade Social • 13:09h • 20 de setembro de 2026
Projeto Restaurar completa um ano com 290 participações de homens sujeitos a medidas protetivas
Iniciativa em Ribeirão Preto orienta sobre a Lei Maria da Penha, promove grupos de reflexão e encaminha participantes para atendimento psicossocial, jurídico e serviços da rede pública

Cultura e Entretenimento • 12:05h • 20 de setembro de 2026
Música e solidariedade unem Assis pela luta de Filipe por um tratamento de mais de R$ 12 milhões
Mesmo com chuva ao longo do sábado, público prestigiou o 1º Festival A Música nos Une na Praça da Bandeira e ajudou a ampliar a visibilidade da campanha de Filipe Baptista

Economia • 11:39h • 20 de setembro de 2026
Fraudes em compras online colocaram R$ 92,2 milhões em risco em apenas um mês no Brasil
Mais de 108 mil transações fraudulentas foram barradas em julho e celulares tiveram taxa de risco 5,6 vezes superior à média do e-commerce

Cultura e Entretenimento • 10:47h • 20 de setembro de 2026
Música pode ir além dos ouvidos: estudo encontra efeitos na atenção e maturidade social de crianças
Pesquisa da Unesp comparou crianças que estudavam música com outras da mesma região e agora dará origem a uma investigação com 4 mil jovens sobre música e saúde mental
As mais lidas do mês
Educação
Quem são os alunos de Assis, Cândido Mota e Florínea que conquistaram intercâmbio internacional: veja a lista
Jovens de oito municípios estudarão no Canadá, na Irlanda e na Nova Zelândia pelo Prontos pro Mundo e devem entregar documentos até 21 de setembro


